
老舗温泉旅館の特別清算に見る、団体旅行需要の減少と事業譲渡による再生
― リバーサイドホテルの事例から考える、温泉旅館経営・設備投資・金融債務・第二会社方式の課題 ―
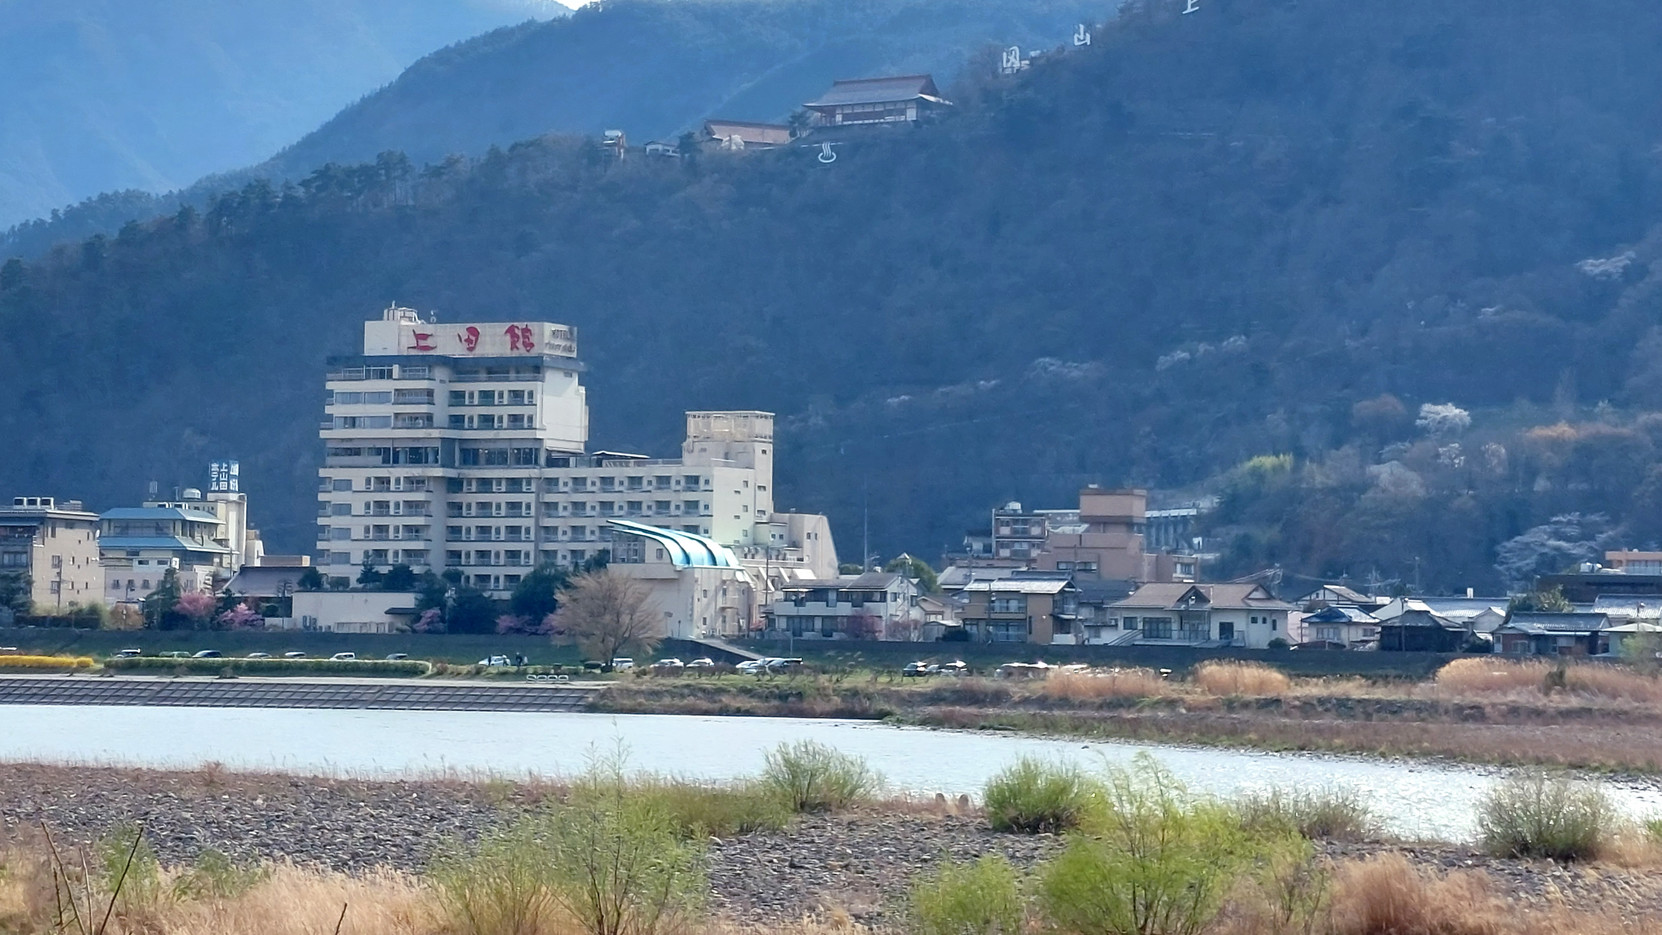
「長野」 (株)リバーサイドホテル(資本金2000万円、千曲市上山田温泉1-33-4、登記面=東京都新宿区西新宿6-11-3、代表清算人水原祥吾氏)は、10月8日に東京地裁より特別清算開始命令を受けた。
当社は、大正期に創業、1950年(昭和25年)8月に法人改組された温泉旅館の運営業者。上山田温泉において老舗の温泉旅館として認知され、97年7月期には年収入高約5億4400万円を計上していた。
しかし、バブル経済の崩壊やリーマン・ショックなどの影響、社員旅行をはじめとした大規模な宴会を伴う団体旅行の減少など、旅行需要が変化するなかで、売り上げ規模は縮小傾向を余儀なくされていた。さらに、新型コロナの影響で年収入高は落ち込み、収益性も悪化。債務負担が重く、設備投資も困難となっていた。このため、2024年3月1日に事業を別会社に譲渡。当社に残った債務を処理するため、2025年4月3日現商号に変更し、翌4日に登記面本店を長野県から東京都に移転するとともに株主総会の決議により解散して清算手続きを進めていた。
負債は現在調査中。
なお、当社が運営していた旅館は別会社に継承され、営業を継続している
帝国DBより
1. 経営悪化の背景
1-1. 大正期創業の上山田温泉の老舗旅館
リバーサイドホテルは、大正期に創業し、1950年8月に法人改組された温泉旅館運営業者とされています。
長野県千曲市の上山田温泉において、長年にわたり営業を続けていた老舗旅館であり、1997年7月期には年収入高約5億4400万円を計上していました。
温泉旅館は、宿泊サービスだけでなく、宴会、食事、温泉施設、地域観光などを組み合わせて収益を確保する事業です。
特に老舗温泉旅館では、地域での知名度、温泉資源、顧客との関係、料理、接客などが競争力になります。
一方で、旅館経営には客室、大浴場、厨房、空調、給排水設備、宴会場など、多額の設備維持費が必要です。
長年営業を続けていることは大きな強みですが、建物や設備の老朽化が進めば、更新投資も避けられません。
1-2. 団体旅行と宴会需要の減少
同社は、バブル経済崩壊やリーマン・ショックなどの影響に加え、社員旅行をはじめとした大規模な宴会を伴う団体旅行の減少によって、売上規模が縮小していたとされています。
かつて温泉旅館では、企業の社員旅行、慰安旅行、団体観光、地域団体の宴会などが重要な収入源でした。
団体旅行は、一度に多数の宿泊客を確保できるため、客室稼働率を高めやすい特徴があります。
さらに、宴会料理、飲料、二次会などの付帯売上も期待でき、宿泊単価以上の収益を生む場合があります。
しかし、企業の福利厚生や旅行習慣が変化し、大人数での社員旅行や宴会需要は以前ほど安定した市場ではなくなりました。
団体客の減少は、宿泊売上だけでなく、宴会場や厨房、人員配置などの稼働率低下にもつながります。
同社の場合、従来の団体旅行需要を中心とした収益構造が、時代の変化に対応しにくくなっていた可能性があります。
1-3. 旅行需要の変化による収益構造の転換
団体旅行が減少する一方、観光市場では個人旅行、夫婦旅行、家族旅行、少人数グループ旅行などの需要が重要になっています。
個人客を中心とする旅館経営では、宿泊予約サイト、公式Webサイト、口コミ、客室品質、食事内容、価格設定などが競争力を左右します。
また、団体客向けの大広間や宴会場を中心とした設備構成が、個人客にとって必ずしも魅力的とは限りません。
団体旅行では客室数や宴会収容人数が重視されますが、個人旅行ではプライベート空間、客室設備、温泉の快適性、食事の品質などが重視される傾向があります。
老舗旅館が個人旅行需要へ転換するには、販売方法だけでなく、客室や館内設備の見直しも必要になる場合があります。
同社の場合、旅行需要の変化に合わせて設備や商品構成を転換するための投資余力が不足していた可能性があります。
1-4. コロナ禍による宿泊需要の急減
同社は、新型コロナの影響によって年収入高が落ち込み、収益性も悪化していたとされています。
温泉旅館は、宿泊客や宴会客が実際に施設を利用することで収入を得る事業です。
コロナ禍では、旅行自粛、宴会の中止、団体予約の減少などによって、宿泊需要が大きく制約されました。
旅館は、宿泊客が減少しても、建物管理、設備点検、温泉施設の維持、保険、税金などの支出を完全になくすことはできません。
さらに、営業を再開する際には、スタッフの確保や食材仕入、設備点検などの運転資金も必要になります。
同社の場合、長年の需要減少によって弱っていた収益基盤に、コロナ禍が追加的な打撃を与えたと考えられます。
1-5. 債務負担によって設備投資が困難になった状況
同社は、債務負担が重く、設備投資も困難になっていたとされています。
ここが今回の経営悪化を考えるうえで重要な点です。
温泉旅館は、設備更新を止めれば直ちに営業できなくなるとは限りませんが、老朽化した設備を使い続ければ、顧客満足度や維持管理費に影響する可能性があります。
例えば、客室の改修、大浴場の設備更新、空調の更新、給排水設備の修繕、厨房機器の入れ替えなどは、一定の周期で必要になります。
借入返済に資金を取られ、設備更新に投資できなくなると、施設の商品力が低下し、宿泊単価を引き上げにくくなる可能性があります。
その結果、収益が不足してさらに設備投資が難しくなるという悪循環に陥る場合があります。
同社の場合、営業収益の減少と既存債務の負担によって、将来の売上改善に必要な設備投資が難しくなっていたと思われます。
1-6. 2024年3月の事業譲渡
同社は、2024年3月1日に旅館事業を別会社へ譲渡したとされています。
事業譲渡は、事業そのものを別の法人へ引き継ぐ方法です。
旅館経営の場合、施設の運営、従業員、予約対応、顧客との関係、取引先との契約などを整理しながら、営業継続を図ることになります。
会社全体の債務負担が重くても、旅館事業そのものに営業価値がある場合、別会社が運営を引き継ぐことで事業を残せる可能性があります。
同社が運営していた旅館は、事業譲渡後も別会社によって営業が継続されているとされています。
これは、旧会社の財務整理と、旅館という事業の継続を分けた対応だったと考えられます。
1-7. 旧会社に残った債務の整理
同社は、事業譲渡後に残った債務を処理するため、2025年4月に商号変更、本店移転、解散の決議を行い、清算手続きを進めていたとされています。
事業を別会社へ譲渡しても、旧会社のすべての負債が自動的に新会社へ移るわけではありません。
事業譲渡では、承継する資産や契約、債務の範囲について個別の整理が必要です。
旧会社に金融債務などが残り、その債務を通常の清算で返済できない場合、特別清算などの法的手続きを利用することがあります。
今回の事例では、旅館事業を継続させながら、旧会社に残った債務を整理する方法が取られたとみられます。
1-8. 特別清算開始命令と旅館営業の継続
同社は、2026年10月8日に東京地裁より特別清算開始命令を受けたとされています。
特別清算は、解散した株式会社について、債務超過の疑いがある場合などに、裁判所の監督の下で清算を進める制度です。
破産とは異なる法的手続きであり、債権者との協定などを通じて債務整理を進める場合があります。
今回、特に注意したいのは、特別清算の対象となっている旧会社と、現在旅館を運営する別会社を区別する必要がある点です。
資料では、同社が運営していた旅館は別会社に継承され、営業を継続していると明記されています。
したがって、今回の特別清算をもって、旅館そのものが閉館したと捉えるのは適切ではありません。
今回の事例は、旧法人の債務整理と事業の存続を分けて考えるべき案件といえます。
2. 経営上の問題点
2-1. 団体旅行を前提とした事業構造の見直し
同社は、社員旅行など大規模な宴会を伴う団体旅行の減少によって売上規模が縮小していたとされています。
団体旅行中心の旅館では、客室、宴会場、厨房、接客人員などが大人数を受け入れる前提で設計されている場合があります。
この構造のまま団体旅行が減少すると、施設の稼働率が低下し、固定費を吸収しにくくなります。
さらに、個人旅行へ転換しようとしても、客室設備やサービス内容を変更するための投資が必要になることがあります。
需要の変化が長期的なものだった場合、団体需要の回復を待つだけでは不十分だった可能性があります。
2-2. 宿泊単価と稼働率のバランス
温泉旅館の収益は、宿泊客数だけでなく、客室稼働率と宿泊単価によって大きく変わります。
団体旅行では、大人数を受け入れることで稼働率を確保しやすい一方、客室単価が低くなる場合もあります。
個人旅行では、客室品質や食事、温泉体験などに価値を持たせることで単価を高められる可能性があります。
しかし、設備更新が難しい状態では、宿泊単価を上げるための商品改善も進めにくくなります。
同社の場合、需要減少と設備投資余力の不足が重なり、収益性を改善する選択肢が限られていた可能性があります。
2-3. 老舗旅館における設備投資負担
旅館業では、建物が古くなるほど修繕費や設備更新費が重要になります。
客室、大浴場、給湯設備、空調、厨房、エレベーターなど、更新を先送りできない設備もあります。
設備投資には借入金が利用されることがありますが、過去の債務負担が重い場合、追加融資を受けることは難しくなります。
設備投資をしなければ宿泊商品の競争力が下がり、投資すれば借入負担が増えるという難しい判断になります。
この問題は、歴史の長い旅館やホテルに共通する経営課題です。
2-4. 債務返済と設備更新の資金配分
同社は、債務負担が重く、設備投資も困難になっていたとされています。
銀行や経営コンサルの視点では、借入金を返済できているかだけでなく、必要な設備更新を行った後にも返済原資が残るかを確認する必要があります。
旅館の場合、設備更新を無視して算出した営業キャッシュフローだけでは、実際の返済能力を過大評価する可能性があります。
今後必要になる大規模修繕や設備更新費用を見込んだうえで、借入返済額を設定する必要があります。
売上が縮小している局面では、過去の繁忙期を前提とした返済計画を維持することが難しくなります。
2-5. 事業の価値と会社の債務を切り分ける必要性
今回の事例で重要なのは、旅館事業が別会社へ引き継がれ、営業を継続している点です。
会社の財務内容が悪化していても、施設の立地、温泉、顧客基盤、従業員、営業ノウハウなどに事業価値が残っている場合があります。
その場合、旧会社が借入金を抱えたまま営業を続けるよりも、事業を適切な条件で譲渡し、旧会社に残った債務を法的に整理する方が、事業や雇用を維持しやすい場合があります。
ただし、事業譲渡では適正な譲渡対価、債権者の利益、契約や債務の承継範囲、許認可などについて慎重な検討が必要です。
今回の具体的な譲渡条件は明らかではないため、その妥当性について断定することはできません。
2-6. 特別清算を利用した旧法人の整理
同社は、2025年4月に解散し、2026年10月に特別清算開始命令を受けたとされています。
特別清算は、事業停止や破産と必ずしも同じ意味ではありません。
特に事業譲渡が先行している場合、営業を継続する会社と債務を整理する会社が分かれることがあります。
銀行や経営コンサルの視点では、旧会社の債務処理だけでなく、新しい運営会社が過大な債務を背負わず、将来の設備投資と通常営業を維持できるかが重要です。
事業譲渡後も収益性が改善しなければ、問題が新会社へ移るだけになってしまいます。
3. 経営視点からの考察
今回の事例は、長年にわたり営業してきた老舗旅館であっても、旅行需要の変化と債務負担によって従来の運営会社が事業を続けられなくなる一方、旅館そのものは別会社への事業譲渡によって残せる場合があることを示しています。
リバーサイドホテルは、大正期に創業した温泉旅館運営業者であり、1997年7月期には年収入高約5億4400万円を計上していました。
しかし、団体旅行や大規模宴会の減少などによって、売上規模は縮小傾向となっていました。
さらに、コロナ禍によって宿泊需要が落ち込み、収益性も悪化したとされています。
旅館経営では、売上が減少しても、施設の維持費や設備更新費を簡単に減らすことはできません。
特に老舗旅館では、経年による設備更新の必要性が高まる一方、既存債務が重ければ、追加投資を行う余力がなくなります。
銀行や経営コンサルの視点では、旅館の再建可能性を判断する際、単純な宿泊売上だけでなく、客室稼働率、平均宿泊単価、部門別利益、設備更新費用、借入返済額を合わせて検証する必要があります。
仮に日常の営業で利益が出ていても、その利益を超える設備更新費用や借入返済が必要であれば、長期的な経営は成立しません。
また、旅館に限らず、借入金の返済が優先されることで、本来必要な設備更新ができなくなる企業は少なくありません。
設備投資が遅れると、施設の競争力が低下し、さらに売上が落ちるという悪循環に陥る可能性があります。
同社の場合、長年の債務負担と需要減少によって、従来の会社のまま再建することが難しくなっていたと考えられます。
そこで、2024年3月に旅館事業を別会社へ譲渡し、旧会社に残る債務を整理する方法が取られました。
このように、収益事業を別会社へ移し、旧会社の債務を整理する再生手法は、一般に第二会社方式と呼ばれる仕組みに類似しています。
ただし、今回の譲渡契約や再生スキームの詳細は明らかではなく、制度上の第二会社方式に該当するかどうかまでは確認できません。
重要なのは、旧会社の経営破綻と旅館そのものの存続を切り離して考えることです。
今回の旅館は別会社によって営業を継続しているとされています。
経営再建では、会社という法人を残すことだけでなく、価値ある事業、施設、雇用、顧客との関係をいかに残すかも重要な判断になります。
4. こうすれば良かった可能性がある経営施策
4-1. 団体旅行から個人旅行への転換を早期に進める
同社は、団体旅行や大規模宴会需要の減少によって売上規模が縮小していました。
長期的な需要変化に対応するには、団体旅行への依存度を下げ、個人旅行向けの宿泊商品を強化する必要があります。
- 夫婦・カップル向け宿泊プラン
- 家族向けの温泉旅行プラン
- 一人旅向けプラン
- 連泊・湯治型プラン
- 食事内容による差別化
- 閑散期の宿泊需要開拓
- 公式サイト予約の強化
団体旅行が回復することを前提にするのではなく、現在の旅行需要に合わせて商品と販売方法を変える必要があったと考えられます。
4-2. 客室単位の収益性を管理する
旅館経営では、宿泊客数だけでなく、客室あたりの売上と利益が重要です。
団体客と個人客では、宿泊単価、食事原価、清掃費、人件費、付帯売上などが異なります。</p