
ラーメン店多店舗展開企業の破産に見る、売上拡大と借入負担の落とし穴
― トノマルの事例から考える、厨房機器事業・飲食多店舗展開・事業承継・返済原資の課題 ―
「千葉」 既報、(株)トノマル(資本金5100万円、松戸市八ケ崎1-9-2、登記面=我孫子市台田4-11-35、代表前田秀裕氏)は、9月17日に千葉地裁松戸支部より破産手続き開始決定を受けた。
破産管財人には、羽角和之弁護士(柏グリーン法律事務所、柏市中央町2-1、電話04-7165-0277)が選任されている。
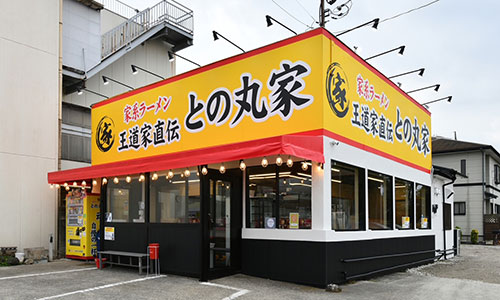
当社は、1999年(平成11年)9月に設立された。従来は業務用厨房機器の設置販売を主体として手がけていたが、2021年頃よりラーメン店を開店し、2025年には最大で10店舗を運営、2026年2月期には年売上高約12億8800万円を計上していた。
しかし、2023年以降、当社から独立した従業員が設立した企業へ、ラーメン店舗や厨房機器の販売設置などの事業を順次引き継がせたなかで、店舗の出店に伴う借り入れ負担が重く、資金繰りが悪化。借入金や買掛金を中心とする債務返済のメドが立たなくなり、2026年9月16日に事業を停止していた。
負債は2026年2月期末時点で債権者約90名に対し約7億1649万円だが、今後変動する可能性がある。
帝国DBより
1. 経営悪化の背景
1-1. 厨房機器販売設置からラーメン店運営へ展開
トノマルは、1999年9月に設立され、従来は業務用厨房機器の設置販売を主体としていた会社とされています。
業務用厨房機器の設置販売は、飲食店の開業や改装、設備更新に関わる事業です。
厨房機器の選定、設置、導線、メンテナンスなど、飲食店の裏側を支える仕事であり、飲食店経営に近い現場知識を持っていた可能性があります。
その後、2021年頃よりラーメン店を開店し、飲食店運営へ事業を広げていったとされています。
厨房機器事業で飲食店の設備や開業ノウハウを見てきたことは、ラーメン店への参入において一定の強みになったと考えられます。
一方で、厨房機器を販売・設置する事業と、自ら飲食店を運営する事業では、求められる経営管理が大きく異なります。
設備に詳しいことは出店時の強みになりますが、飲食店を継続的に黒字化するには、商品力、立地、人材、原価率、回転率、店舗別損益、現場管理が必要になります。
1-2. 短期間で最大10店舗まで拡大
同社は、2025年には最大で10店舗のラーメン店を運営していたとされています。
2021年頃からラーメン店を開店し、2025年には最大10店舗まで拡大していたとすれば、比較的短期間での多店舗展開だったといえます。
ラーメン店は、商品が支持され、オペレーションが固まれば、一定の売上を見込みやすい業態です。
客単価、回転率、仕込み体制、厨房設備、人員配置がうまくかみ合えば、多店舗展開により売上規模を一気に拡大できる可能性があります。
しかし、10店舗規模になると、個店経営とは別の管理能力が必要になります。
店長育成、スタッフ採用、食材仕入、スープや麺の品質管理、営業時間管理、衛生管理、売上日報、資金繰り、店舗別採算を本部側で統制しなければなりません。
出店スピードが速いほど、売上は増えますが、同時に借入金、家賃、人件費、仕入債務、設備投資も増えていきます。
1-3. 年売上高約12億8800万円を計上
同社は、2026年2月期に年売上高約12億8800万円を計上していたとされています。
この売上規模だけを見ると、飲食店運営会社として一定の集客力や店舗展開力があったように見えます。
しかし、飲食業では、売上高が大きいことと、利益や現金が残ることは別です。
ラーメン店では、食材費、人件費、家賃、水道光熱費、厨房設備費、修繕費、広告費、借入返済、仕入先への支払いが継続的に発生します。
店舗数が増えれば売上も増えますが、赤字店舗や低採算店舗が混じると、黒字店舗の利益を吸収してしまいます。
銀行や経営コンサルの視点では、年売上高約12億8800万円という規模よりも、店舗別に営業利益が残っていたか、借入返済を支える返済原資があったかが重要になります。
1-4. 出店に伴う借入負担
同社は、店舗の出店に伴う借り入れ負担が重く、資金繰りが悪化したとされています。
飲食店の出店には、内装工事、厨房機器、空調設備、看板、什器、保証金、採用費、開業広告、開業前人件費、当面の運転資金などが必要になります。
1店舗ごとの初期投資が大きい場合、多店舗展開を進めるほど借入金は積み上がります。
新店舗が早期に黒字化し、十分な営業キャッシュフローを生めれば、借入返済は可能になります。
しかし、店舗の立ち上がりが遅れたり、想定より利益率が低かったり、赤字店舗が出たりすると、借入返済だけが重く残ります。
特に短期間で複数店舗を出店した場合、各店舗の投資回収が終わる前に次の出店資金が必要となり、資金繰りが複雑化します。
同社の場合、売上拡大に対して、店舗ごとの返済原資の確保が追いつかなかった可能性があります。
1-5. 独立従業員側への事業引き継ぎ
同社は、2023年以降、同社から独立した従業員が設立した企業へ、ラーメン店舗や厨房機器の販売設置などの事業を順次引き継がせていたとされています。
この動きは、従業員の独立支援、のれん分け、事業承継、あるいは旧法人の負担を軽くするための再編に近いものだった可能性があります。
飲食店では、店長や従業員に店舗を引き継がせることがあります。
うまく設計できれば、店舗や雇用、取引先との関係を残しながら、旧法人の負担を整理することも可能です。
しかし、事業を引き継がせる場合に重要なのは、店舗や売上だけでなく、借入金、買掛金、リース契約、店舗契約、厨房設備の所有関係をどう整理するかです。
収益を生む店舗や事業が別法人へ移っても、旧法人に借入金や買掛金が残れば、旧法人は返済原資を失うことになります。
同社の場合、事業引き継ぎと債務整理のバランスが大きな課題だった可能性があります。
1-6. 借入金・買掛金返済のメドが立たなくなった状況
同社は、借入金や買掛金を中心とする債務返済のメドが立たなくなり、2026年9月16日に事業を停止していたとされています。
買掛金は、食材、酒類、消耗品、厨房機器、工事関連、その他取引先への未払金などが含まれていた可能性があります。
飲食業では、仕入先への支払いが滞ると、食材供給や店舗運営に直結します。
また、厨房機器の販売設置事業でも、機器仕入や工事関連の支払いが発生します。
借入金の返済と買掛金の支払いが重なると、日々の資金繰りは急速に厳しくなります。
銀行や経営コンサルの視点では、この段階では、売上高ではなく、毎月の営業キャッシュフローでどれだけ債務を返済できるかが問われます。
債務返済のメドが立たない状態になったということは、通常営業による再建がかなり難しい局面に入っていたと考えられます。
1-7. 負債約7億1649万円の重さ
同社の負債は、2026年2月期末時点で債権者約90名に対し約7億1649万円とされています。
2026年2月期の年売上高約12億8800万円に対し、負債は年商の半分を超える水準です。
飲食業では、売上が大きくても利益率が低ければ、返済原資は十分に残りません。
特に、借入金、買掛金、リース料、家賃、人件費、食材費が重なると、月次の現金収支は厳しくなります。
負債約7億1649万円という規模を通常営業から返済するには、各店舗が安定的に十分な利益を出し続ける必要があります。
しかし、出店に伴う借入負担が重く、買掛金の返済も難しくなっていたとされる状況では、負債返済は大きな重荷だったと思われます。
2. 経営上の問題点
2-1. 売上拡大と返済原資のズレ
同社は、2026年2月期に年売上高約12億8800万円を計上していたとされています。
しかし、資金繰りが悪化し、借入金や買掛金の返済メドが立たなくなっていました。
これは、売上規模の拡大と、返済原資の確保が一致していなかった可能性を示しています。
飲食多店舗展開では、売上高が増える一方で、出店費用、家賃、人件費、仕入債務、借入返済も増えます。
売上が大きくても、店舗別の利益率が低く、月次キャッシュフローが不足すれば、資金繰りは改善しません。
銀行や経営コンサルの視点では、売上成長よりも、店舗ごとに借入返済を支える現金が残っているかを見る必要があります。
2-2. 出店スピードと資金計画のバランス
同社は、2021年頃からラーメン店を開店し、2025年には最大10店舗を運営していたとされています。
短期間での出店は、事業拡大の勢いを作る一方で、資金計画を誤ると大きな負担になります。
各店舗の投資回収が進む前に次の店舗を出すと、借入返済と固定費が積み上がります。
飲食店では、1店舗目や数店舗が好調でも、出店地域が変われば、家賃、客層、競合、人材確保、回転率が変わります。
店舗ごとの収益性を十分に確認しないまま出店を続けると、低採算店舗が増え、全体の資金繰りを圧迫します。
同社の場合、出店スピードに対して、投資回収と返済計画の管理が追いつかなかった可能性があります。
2-3. 店舗別損益管理の重要性
飲食店の多店舗展開では、会社全体の売上ではなく、店舗別損益を見る必要があります。
全体売上が伸びていても、赤字店舗や低採算店舗が混じれば、黒字店舗の利益を吸収します。
店舗ごとに、売上、人件費、食材原価、家賃、水道光熱費、修繕費、広告費、借入返済負担を管理しなければなりません。
特にラーメン店は、原材料費、人件費、光熱費の変動を受けやすい業態です。
店舗ごとの粗利益や営業利益が見えていなければ、どの店舗が返済原資を生み、どの店舗が資金を消費しているのか分かりにくくなります。
同社の場合、店舗別の採算と借入返済の関係を早期に見直す必要があったのではないでしょうか。
2-4. 厨房機器事業と飲食店運営の違い
同社は、従来、業務用厨房機器の設置販売を主体としていたとされています。
厨房機器事業で培ったノウハウは、ラーメン店出店において一定の強みになった可能性があります。
しかし、厨房機器を販売・設置する側と、飲食店を運営する側では、収益構造が異なります。
厨房機器事業では、機器販売、設置工事、保守、仕入原価、工事外注費などが中心になります。
一方、飲食店運営では、毎日の売上、食材原価、人件費、家賃、回転率、接客、口コミ、スタッフ定着が重要になります。
設備に詳しいことは、出店初期には役立ちます。
しかし、店舗を継続的に黒字化できるかどうかは、現場運営と店舗別採算管理にかかっています。
2-5. 事業引き継ぎと旧法人の債務問題
同社は、2023年以降、独立した従業員が設立した企業へ、ラーメン店舗や厨房機器の販売設置などの事業を順次引き継がせていたとされています。
事業引き継ぎは、店舗や雇用、取引先を残す手段になり得ます。
しかし、収益を生む事業が別法人に移る一方で、借入金や買掛金が旧法人に残る場合、旧法人は返済原資を失います。
事業承継では、店舗設備、厨房機器、賃貸借契約、仕入債務、金融機関借入、リース契約、譲渡代金、ロイヤリティなどを整理する必要があります。
銀行や経営コンサルの視点では、事業を移すだけでは不十分です。
承継後に、旧法人がどの収益から債務を返済するのかまで設計する必要があります。
2-6. 買掛金が示す現場の資金繰り悪化
同社は、借入金や買掛金を中心とする債務返済のメドが立たなくなったとされています。
買掛金は、金融機関借入とは違い、日常の取引先に対する支払いです。
飲食事業であれば、食材、酒類、消耗品、設備修繕などに関わります。
厨房機器事業であれば、機器仕入、設置工事、外注先への支払いなども含まれていた可能性があります。
買掛金の支払いが滞ると、仕入条件の悪化、現金取引への切り替え、納品停止、信用低下につながります。
この段階では、単なる金融機関への返済問題ではなく、事業継続に必要な取引基盤にも影響が出ていた可能性があります。
3. 経営視点からの考察
今回の事例は、売上高が10億円を超える飲食多店舗展開企業であっても、出店に伴う借入負担と買掛金が重くなれば、資金繰りを支えきれなくなる可能性を示していると考えます。
トノマルは、従来は業務用厨房機器の設置販売を主体としていた会社とされています。
その後、2021年頃よりラーメン店を開店し、2025年には最大10店舗を運営するまで拡大しました。
2026年2月期には年売上高約12億8800万円を計上していたとされ、表面的には大きく成長していたように見えます。
しかし、店舗出店に伴う借入負担が重く、資金繰りが悪化したとされています。
さらに、借入金や買掛金を中心とする債務返済のメドが立たなくなり、2026年9月16日に事業を停止し、9月17日に破産手続き開始決定を受けていました。
銀行や経営コンサルの視点では、この事例で最も重要なのは、年売上高約12億8800万円という数字ではありません。
重要なのは、各店舗が借入返済と仕入債務の支払いを支えるだけの利益と現金を生んでいたかどうかです。
飲食店の多店舗展開では、出店数が増えれば売上は増えます。
しかし、出店費用の回収が遅れ、赤字店舗や低採算店舗が混じり、買掛金や借入返済が重くなると、売上拡大がかえって資金繰りを悪化させることがあります。
また、独立した従業員が設立した企業へ、ラーメン店舗や厨房機器事業を順次引き継がせていたとされる点も重要です。
このような事業承継は、店舗や雇用、事業機能を残す手段になります。
しかし、収益事業が移った後に、旧法人へ借入金や買掛金が残れば、旧法人は返済原資を失うことになります。
今回の事例は、飲食多店舗展開では、売上高や店舗数よりも、店舗別採算、出店投資の回収、買掛金管理、事業承継時の債務整理が重要であることを示しているのではないでしょうか。
4. こうすれば良かった可能性がある経営施策
4-1. 出店ごとの投資回収を厳格に管理する
多店舗展開では、1店舗ごとの投資回収計画が重要です。
同社は、2021年頃からラーメン店を開店し、2025年には最大10店舗を運営していたとされています。
出店前に、次のような項目を店舗ごとに明確にする必要がありました。
- 初期投資額
- 内装費
- 厨房機器費
- 保証金
- 開業前人件費
- 月次営業利益
- 借入返済額
- 投資回収期間
1店舗ごとの投資回収が曖昧なまま出店を続けると、売上は増えても借入返済が追いつかなくなります。
新規出店は、既存店舗の利益で返済原資が十分に確認できてから進める必要があったのではないでしょうか。
4-2. 店舗別損益を毎月確認する
飲食店の多店舗展開では、会社全体の売上ではなく、店舗別損益を確認する必要があります。
全体として売上が伸びていても、店舗ごとに採算が大きく違うことがあります。
- 店舗別売上
- 食材原価率
- 人件費率
- 家賃比率
- 水道光熱費
- 修繕費
- 広告費
- 店舗別営業利益
- 店舗別借入返済負担
赤字店舗があれば、黒字店舗の利益を吸収します。
低採算店舗は、改善、営業時間見直し、家賃交渉、閉店、譲渡を早期に検討する必要があったと思われます。
4-3. 出店スピードを抑え、小さく黒字化する
最大10店舗まで展開していたとされますが、店舗数の拡大が必ず資金繰り改善につながるわけではありません。
既存店舗の収益が安定する前に出店を続けると、借入金、家賃、人件費、仕入債務が増えていきます。
資金繰りが悪化した段階では、新規出店を止め、黒字店舗に集中する判断が必要だったと考えます。
- 低採算店舗の閉店
- 人員配置の見直し
- 営業時間の見直し
- メニュー数の整理
- 原価率の改善
- 家賃交渉
- 広告費の見直し
売上を追うより、借入返済に耐えられる店舗利益を確保することが先だったのではないでしょうか。
4-4. 厨房機器事業と飲食事業を別採算で管理する
同社は、厨房機器の設置販売とラーメン店運営という、性質の異なる事業を手がけていたとされています。
両事業は関連していますが、収益構造は異なります。
厨房機器事業は、機器販売、設置工事、保守、仕入原価、外注費が中心です。
飲食事業は、日々の店舗売上、食材原価、人件費、家賃、回転率が中心です。
両事業を一体で見てしまうと、どちらが利益を出し、どちらが資金を消費しているのかが分かりにくくなります。
事業ごとの損益、資金繰り、借入負担を分けて管理する必要があったのではないでしょうか。
4-5. 事業引き継ぎ時に債務と返済原資を整理する
同社は、独立した従業員が設立した企業へ、ラーメン店舗や厨房機器の販売設置などを順次引き継がせていたとされています。
事業引き継ぎを行う場合、収益を生む事業だけを移し、旧法人に借入金や買掛金が残る状態は避ける必要があります。
承継時には、次の点を整理する必要がありました。
- 店舗設備の譲渡価格
- 厨房機器の所有関係
- 店舗賃貸借契約
- 仕入先への買掛金
- 金融機関借入の返済原資
- 引き継ぎ先からの譲渡代金
- ロイヤリティや業務委託収入
- 旧法人に残る債務の返済計画
事業を移すだけでは、旧法人の再建にはなりません。
収益事業の承継と同時に、旧法人に残る債務をどう返済するかを設計する必要があったと思われます。
4-6. 買掛金を増やしすぎない資金管理
同社は、借入金や買掛金を中心とする債務返済のメドが立たなくなったとされています。
買掛金は、取引先への信用に直結します。
飲食事業では、食材や消耗品の仕入れが止まれば営業できません。
厨房機器事業でも、機器仕入や工事関連の支払いが滞れば、取引先との関係が悪化します。
買掛金を運転資金代わりに膨らませすぎると、後に一気に資金繰りが詰まります。
- 仕入先別買掛金残高
- 支払いサイト
- 店舗別仕入額
- 滞留債務
- 現金取引への切り替えリスク
- 支払い遅延先の優先順位
金融借入だけでなく、仕入債務も実質的な資金調達です。
買掛金が膨らんだ段階で、資金繰り改善策を早急に打つ必要があったのではないでしょうか。
4-7. 追加借入より先に返済原資を明確にする
店舗出店に伴う借入負担が重かったとされています。
借入そのものが悪いわけではありません。
問題は、その借入をどの店舗利益で返済するのかが明確だったかどうかです。
銀行や経営コンサルの視点では、追加借入を検討する場合、次の資料が必要になります。
- 店舗別営業利益
- 既存店舗の返済可能額
- 新規出店の投資回収計画
- 赤字店舗の改善・撤退計画
- 買掛金返済計画
- 事業承継後の入金見込み
- 月次資金繰り表
返済原資が見えないまま借入を増やすと、出店資金ではなく赤字補填資金に近くなります。
売上拡大よりも、返済可能な月次キャッシュフローを作ることが先だったのではないでしょうか。
4-8. 早期にスポンサー探索や事業譲渡を検討する
同社は、最大10店舗のラーメン店運営や厨房機器事業を手がけていたとされています。
会社全体として債務を支えきれなくても、個別店舗、ブランド、厨房機器事業、従業員、仕入先ネットワークには引き継ぎ価値が残っていた可能性があります。
資金繰りが限界に近づく前に、同業飲食チェーン、厨房機器会社、独立希望者、地域事業者などへの事業譲渡やスポンサー探索を検討する余地があったと思われます。
特に多店舗展開では、全店舗を残すのではなく、黒字店舗だけを切り出して承継する方法もあります。
会社を守ることが難しい場合でも、採算のある店舗や雇用を残すための再編を早期に行う必要があったのではないでしょうか。
5. 同業・中小企業への示唆
飲食店の多店舗展開では、売上高の拡大だけを見てはいけません。
店舗数が増えれば、売上は増えます。
しかし、出店費用、借入返済、家賃、人件費、仕入債務も同時に増えます。
同業の中小飲食企業にとっては、店舗別損益、出店ごとの投資回収、買掛金残高、借入返済額を毎月確認することが重要になります。
また、厨房機器事業のような周辺事業から飲食店運営へ進出する場合でも、飲食店特有の現場管理や人材管理が必要です。
設備に詳しいことと、店舗を黒字化できることは別です。
さらに、事業を別法人や独立従業員へ引き継ぐ場合には、店舗や事業を移すだけでなく、旧法人に残る債務と返済原資を整理しなければなりません。
銀行や経営コンサルの視点では、追加借入で維持できるかどうかは、売上規模ではなく、店舗別に返済原資が残るかで判断されます。
年商10億円を超えていても、借入金と買掛金の支払いを吸収できなければ、資金繰りは崩れてしまうのではないでしょうか。
6. 今回の教訓
飲食多店舗展開は、売上拡大よりも店舗別の返済原資が重要になる
今回の教訓は、飲食店の多店舗展開では、店舗数や売上高が増えても、出店に伴う借入返済と買掛金を支えるだけの店舗利益がなければ、資金繰りは急速に悪化するという点にあります。
トノマルは、従来は業務用厨房機器の設置販売を主体としていた会社とされています。
2021年頃よりラーメン店を開店し、2025年には最大10店舗を運営、2026年2月期には年売上高約12億8800万円を計上していたとの情報があります。
しかし、店舗出店に伴う借入負担が重く、資金繰りが悪化したとされています。
また、2023年以降は、独立した従業員が設立した企業へ、ラーメン店舗や厨房機器の販売設置などの事業を順次引き継がせていたとの情報があります。
このような事業引き継ぎは、店舗や雇用を残す手段にはなります。
しかし、収益を生む事業が移った後に、旧法人へ借入金や買掛金が残れば、旧法人は返済原資を失います。
結果として、借入金や買掛金を中心とする債務返済のメドが立たなくなり、2026年9月16日に事業を停止し、翌9月17日に破産手続き開始決定を受けたとされています。
負債は2026年2月期末時点で、債権者約90名に対し約7億1649万円とされています。
銀行や経営コンサルの視点では、売上高約12億8800万円という規模よりも、各店舗がどれだけ営業利益を出し、借入金と買掛金の返済原資を生んでいたかが重要になります。
同社にとって必要だったのは、売上拡大を追うことではなく、店舗別損益をもとに赤字店舗を整理し、出店投資の回収期間を管理し、事業承継時に債務返済計画を明確にすることだったのではないでしょうか。
一言でまとめるなら、飲食店の多店舗展開は、売上高が大きく見えても、店舗別に借入返済と買掛金支払いを支える現金が残らなければ、急拡大そのものが資金繰りを悪化させる要因になってしまうと思われます。
記事が途中で終わってるので続きが読みたいです。