
フィットネステック企業の破産に見る、先行開発投資と収益化の難しさ
― FunLifeの事例から考える、FITRIS・ARC Mirror・スタートアップ投資・事業化・資金繰りの課題 ―
「東京」 FunLife(株)(資本金7117万5000円、港区麻布台1-11-7、代表田巻富士夫氏ほか1名)は、10月21日に東京地裁より破産手続き開始決定を受けた。
破産管財人には、氏家宏海弁護士(AND綜合法律事務所、中央区日本橋人形町1-8-4、電話03-6810-9117)が選任されている。債権届け出期間は11月18日までで、財産状況報告集会期日は2027年1月22日午前11時。
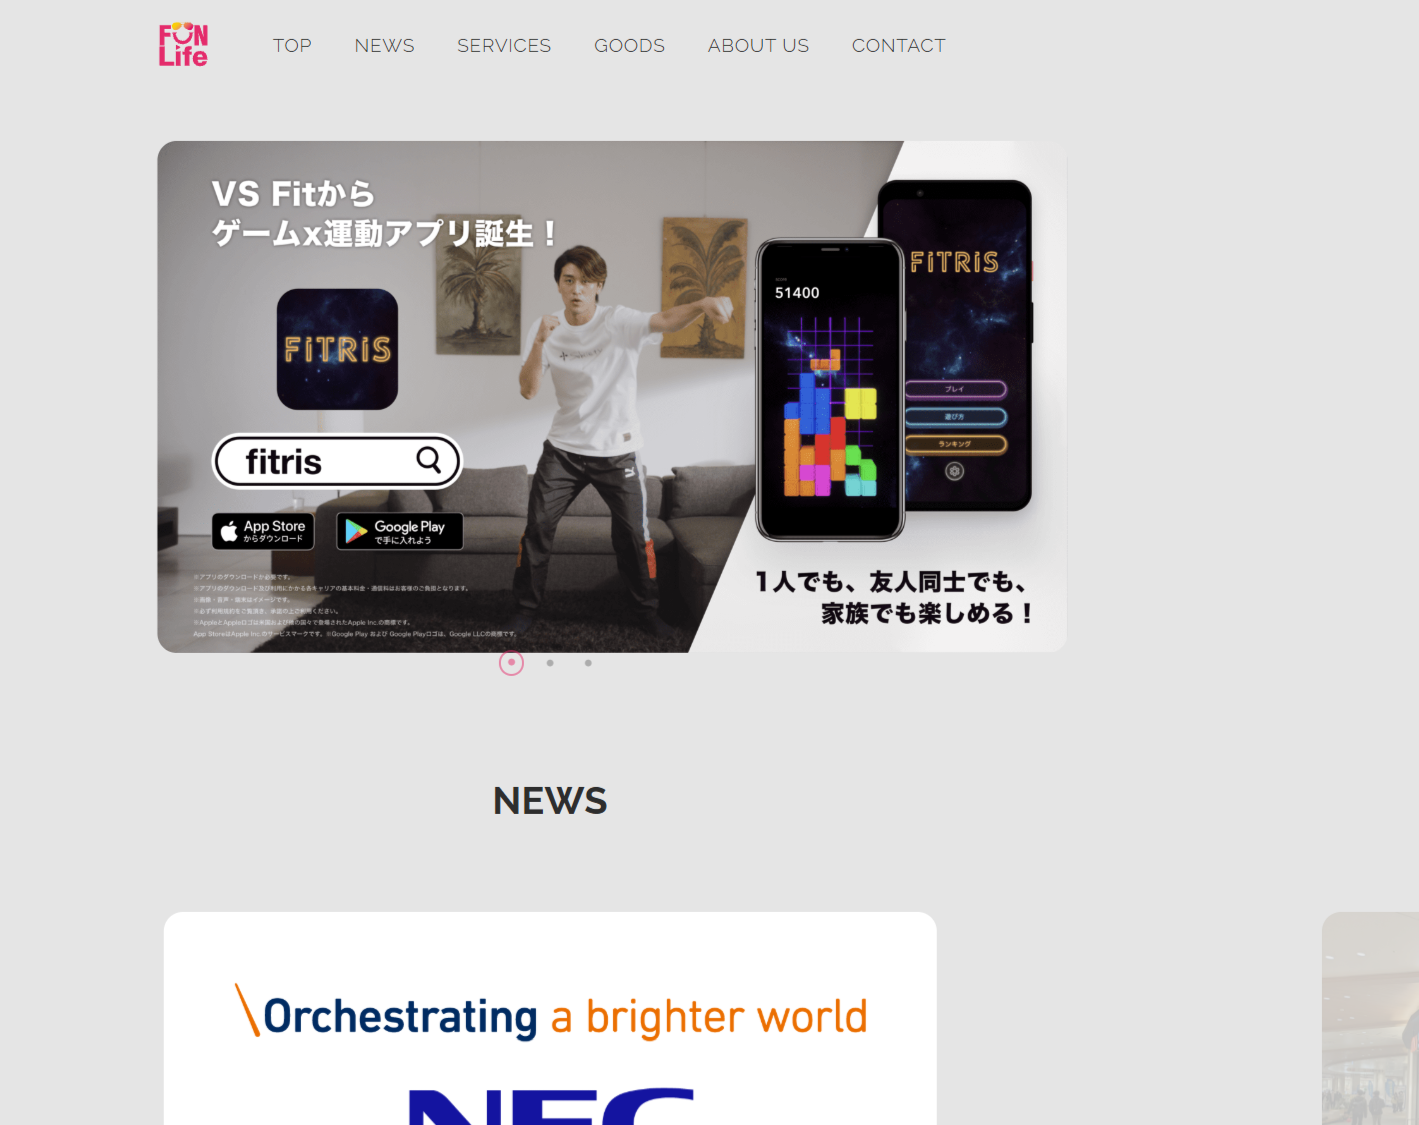
当社は、2016年(平成28年)12月に設立された。フィットネスの動きとスマートフォンゲームの操作を連動させたアプリ「FITRIS」の開発・販売を手がけ、個人向けのほか健康経営を推進する民間企業や自治体主催のイベントなどでも利用されていた。また、インストラクターの動きを鏡面に映し出すミラー型デジタルデバイス「ARC Mirror」も展開。フィットネス施設における人件費抑制や指導メニューの多様化につながる製品として注目を集め、2019年11月期には年収入高約3000万円を計上していた。
しかし、事業化から日が浅く収入が限られたなか、コロナ禍によってフィットネスジムや老人ホームへのサービス導入が困難となり、業容が縮小していた。設立から赤字決算が続き、開発に伴う先行投資負担が重く、エンジェル投資家からの出資などで事業を維持していたものの、2025年11月期の年収入高は約500万円にダウン。事業の継続は困難と判断した。
負債は債権者約10名に対し約4200万円。
帝国DBより
1. 経営悪化の背景
1-1. フィットネスとITを組み合わせた事業展開
FunLifeは、2016年12月に設立されたフィットネステック関連企業とされています。
フィットネスの動きとスマートフォンゲームの操作を連動させたアプリ「FITRIS」の開発・販売を手がけていました。
また、インストラクターの動きを鏡面に映し出すミラー型デジタルデバイス「ARC Mirror」も展開していたとの情報があります。
フィットネステックは、運動とIT技術を組み合わせ、健康増進や運動習慣の定着を支援する分野です。
従来のフィットネスサービスでは、利用者がジムへ通い、インストラクターの指導を受ける方法が一般的でした。
一方、スマートフォンやデジタル機器を活用することで、運動の楽しさや利便性を高めることが期待できます。
同社の製品は、ゲーム性やデジタル技術を取り入れた、新しい運動体験を提供するサービスだったと考えられます。
1-2. ゲームと運動を連動させる「FITRIS」
同社が開発した「FITRIS」は、フィットネスの動作とスマートフォンゲームの操作を連動させるアプリとされています。
運動をゲームの要素と結びつけることは、利用者の継続意欲を高める方法として考えられます。
また、個人向けの利用だけでなく、企業の健康経営や自治体主催のイベントなどでも利用されていたとの情報があります。
このようなサービスは、個人向けアプリ販売と法人・自治体向けのサービス提供という複数の収益機会を持つ可能性があります。
一方で、アプリの利用者数が増えても、十分な料金収入につながるとは限りません。
無料利用者が多い場合や、イベントでの単発利用が中心の場合、継続的な収入を確保することが難しくなる場合があります。
同社の具体的な課金体系や利用者数は明らかになっていませんが、サービスへの関心を継続的な売上へ転換する仕組みが重要だったと考えられます。
1-3. ミラー型デジタルデバイス「ARC Mirror」
同社は、インストラクターの動きを鏡面に映し出す「ARC Mirror」も展開していました。
フィットネス施設における人件費抑制や指導メニューの多様化につながる製品として注目されていたとされています。
フィットネス施設では、インストラクターの人件費や人材確保が経営上の課題になる場合があります。
デジタル機器によって指導メニューを提供できれば、スタッフの負担軽減や営業時間外のサービス提供などにつながる可能性があります。
ただし、導入する施設側にとっては、機器の購入費用、設置費用、保守費用、コンテンツ利用料などが発生する場合があります。
人件費削減などの効果が期待できても、その効果が導入費用を上回らなければ、設備投資の判断は難しくなります。
同社の場合、製品の技術的な魅力や注目度に対して、導入先がどれだけ投資効果を実感できたかが事業化の重要な要素だったと思われます。
1-4. 2019年11月期の年収入高約3000万円
同社は、2019年11月期に年収入高約3000万円を計上していたとされています。
アプリやデジタルデバイスの開発には、ソフトウェア開発費、設計費、試作費、検証費、保守費などが必要になります。
特にハードウェアを伴う製品では、ソフトウェアだけでなく、筐体、ディスプレイ、制御機器などの開発や製造も必要になる場合があります。
年収入高約3000万円という規模で、複数の製品開発と販売活動を維持することは、事業体制によっては負担が大きかった可能性があります。
同社の具体的な開発費や人件費は明らかではありません。
ただし、設立から赤字決算が続いていたとされており、当時から開発投資に見合う収益を確保することが難しかったと考えられます。
1-5. コロナ禍によるフィットネス施設への導入減少
同社は、新型コロナの影響によって、フィットネスジムや老人ホームへのサービス導入が困難になったとされています。
コロナ禍では、フィットネス施設の営業制限や利用者数の減少などにより、施設運営会社が新たな設備投資を抑制する状況が生じました。
また、高齢者施設では感染対策が重要となり、外部事業者によるサービス導入やイベントの実施が難しくなる場合がありました。
こうした環境では、製品の有用性が認められていても、導入を検討する顧客側に予算や運用上の余裕がなくなることがあります。
同社の場合、事業化が十分に進む前に主要な導入先の投資や活動が制約されたことが、収益拡大を妨げる要因になったと思われます。
1-6. 設立から続いた赤字決算と先行投資負担
同社は、設立から赤字決算が続き、開発に伴う先行投資負担が重くなっていたとされています。
スタートアップ企業では、製品開発や顧客獲得に先行投資を行い、将来の売上拡大によって投資回収を目指すことがあります。
こうした事業モデルでは、一定期間の赤字そのものが必ずしも問題とは限りません。
重要なのは、投資によって製品が完成し、顧客を獲得し、継続的な売上と利益が増加しているかという点です。
売上の成長が見込めないまま開発費や人件費を支出し続ければ、資金流出が長期化します。
同社の場合、開発投資に対して十分な収益を確保できず、赤字を解消することが難しくなっていたと考えられます。
1-7. エンジェル投資家からの資金調達
同社は、エンジェル投資家からの出資などによって事業を維持していたとされています。
エンジェル投資家とは、創業期や成長初期の企業に資金を提供する個人投資家を指します。
出資による資金調達は、通常の借入とは異なり、原則として定期的な元本返済を必要としない点が特徴です。
そのため、製品開発や市場開拓に時間がかかるスタートアップにとって、有効な資金調達方法となります。
一方で、出資によって得た資金も、開発費や人件費として使えば減少します。
事業の売上が成長しなければ、追加の資金調達が必要になります。
また、既存投資家や新規投資家から追加出資を受けるには、将来の事業成長や投資回収の可能性を示す必要があります。
同社の場合、収益化が進まないなかで、外部出資による事業維持にも限界が生じていた可能性があります。
1-8. 年収入高約3000万円から約500万円へ縮小
同社は、2019年11月期に年収入高約3000万円を計上していましたが、2025年11月期には約500万円まで減少していたとされています。
減少額は約2500万円、減少率は約83.3%に相当します。
収入規模が約6分の1まで縮小しており、事業の維持に必要な収益を確保することが相当に難しい状況だったと考えられます。
ソフトウェア開発企業では、売上が減少しても、既存製品の保守、サーバー、開発環境、管理費などの支出が残ります。
また、ハードウェアを含む製品では、保管、修理、部品調達、顧客対応などの負担も発生する場合があります。
年収入高約500万円という水準では、事業を維持するための固定費を賄うことが難しかった可能性があります。
1-9. 負債約4200万円と事業継続の断念
同社は、事業継続が困難と判断し、2026年10月21日に東京地裁より破産手続き開始決定を受けました。
負債は債権者約10名に対し約4200万円とされています。
2025年11月期の年収入高約500万円と比較すると、負債は年収入高の約8.4倍に相当します。
ただし、負債の内訳は明らかではなく、すべてが金融機関からの借入金とは限りません。
また、同社が受けた出資金と負債は会計上異なるものであり、出資額をそのまま返済債務と考えることはできません。
銀行や経営コンサルの視点では、重要なのは負債総額だけでなく、将来の売上からどれだけ返済原資を生み出せるかです。
赤字が継続し、収入が大幅に減少している状態では、通常営業によって債務を返済することは難しくなっていたと思われます。
2. 経営上の問題点
2-1. 技術開発と事業化の違い
同社は、フィットネスアプリやミラー型デジタルデバイスを開発していました。
新しい技術や製品を開発することは、スタートアップの競争力につながります。
しかし、技術的に優れた製品であっても、顧客が継続的に料金を支払う仕組みがなければ、事業として成立しません。
特に法人向けサービスでは、製品への関心と実際の導入契約は別です。
顧客側の予算、導入効果、運用負担、保守体制などが契約判断に影響します。
今回の事例は、製品開発の成功と収益事業としての成功を分けて考える必要があることを示しています。
2-2. 開発投資の回収計画
同社は、開発に伴う先行投資負担が重くなっていたとされています。
ソフトウェアやデジタル機器の開発には、完成前から人件費や外注費が発生します。
製品完成後も、改良、保守、顧客対応などの費用が必要になります。
そのため、開発開始時点で、想定販売価格、導入件数、継続利用率、投資回収期間などを検証する必要があります。
開発が長期化するほど、必要な資金は増加します。
売上が十分に伸びない場合には、追加開発を続けるか、開発範囲を縮小するかの判断が必要になります。
2-3. BtoCとBtoBの販売構造の違い
同社の「FITRIS」は、個人向けに加え、民間企業や自治体のイベントなどでも利用されていたとされています。
個人向けアプリでは、利用者数、課金率、継続利用率などが重要になります。
一方、法人・自治体向けでは、予算確保、契約手続き、導入効果の評価、継続契約などが重要です。
個人向けと法人向けを同時に展開する場合、それぞれに異なる販売体制やサービス設計が必要になります。
限られた資金と人員で複数の市場を開拓すると、営業活動や開発投資が分散する可能性があります。
2-4. ミラー型デバイスの設備投資負担
「ARC Mirror」は、フィットネス施設向けのデジタルデバイスとして展開されていました。
導入する施設側にとっては、人件費削減やサービス充実が期待できる一方、設備投資の判断が必要になります。
導入費用が大きい場合、施設側は投資回収期間を慎重に検討します。
また、導入後の故障対応、コンテンツ更新、設置場所、操作方法なども判断材料になります。
同社の具体的な販売価格や契約方式は不明ですが、顧客の初期負担を抑える料金体系や、導入効果を定量的に示す仕組みが重要だった可能性があります。
2-5. コロナ禍による顧客側の投資停止
同社は、フィットネスジムや老人ホームへの導入がコロナ禍によって困難になったとされています。
スタートアップは、特定市場への参入を前提に開発投資を行うことがあります。
しかし、顧客側の経営環境が急激に悪化すると、製品の必要性があっても導入が先送りされる場合があります。
特に設備投資型の製品は、顧客側の資金繰りが厳しくなると販売が難しくなります。
こうした外部環境の変化に対応するには、導入先の分散や、初期投資を抑えた提供方法の検討が重要になります。
2-6. 出資金による事業維持の限界
同社は、エンジェル投資家からの出資などで事業を維持していました。
スタートアップでは、事業の成長を期待して赤字期間を外部資金で支えることがあります。
しかし、外部資金には限りがあります。
開発費や運営費の支出が続く一方、売上が伸びなければ、追加の資金調達が必要になります。
投資家にとっても、事業成長の見通しが不透明であれば、追加出資の判断は難しくなります。
そのため、資金調達額だけでなく、現在の資金残高で何カ月事業を継続できるかを管理する必要があります。
2-7. 売上の継続性と顧客獲得コスト
イベントでの利用や単発の機器販売によって売上を得られても、それだけでは継続的な収益基盤が形成されるとは限りません。
スタートアップでは、新規顧客を獲得するための営業費用や広告費が必要です。
顧客獲得にかかる費用が、顧客から得られる利益を上回れば、売上が増えても赤字が続く可能性があります。
そのため、顧客獲得単価と顧客生涯価値、継続利用率を把握する必要があります。
同社の具体的な契約形態は明らかではありませんが、継続課金や保守契約などを通じて安定収入を確保できるかが重要だったと考えられます。
3. 経営視点からの考察
今回の事例は、フィットネスとITを組み合わせた新しい製品を開発しても、収益化が進まず、外部出資による資金維持が長期化すると、事業継続が難しくなることを示していると考えます。
FunLifeは、「FITRIS」と「ARC Mirror」という特徴的な製品を展開していました。
「FITRIS」は運動とスマートフォンゲームを連動させるアプリであり、「ARC Mirror」はインストラクターの動きを鏡面に映すデジタルデバイスです。
どちらもフィットネスの利用体験や施設運営の効率化に関わる製品であり、一定の事業機会が期待できる分野だったと考えられます。
しかし、製品に注目が集まることと、顧客が継続して料金を支払うことは別です。
特にハードウェアを伴う製品は、顧客側に導入費用が発生するため、導入効果を明確に示す必要があります。
また、フィットネス施設や老人ホーム向けのサービスでは、利用者の安全性、運用負担、スタッフ教育なども導入判断に影響する場合があります。
同社は、こうした事業を開発・販売する段階でコロナ禍に直面しました。
導入先であるフィットネス施設や高齢者施設が新しいサービスを導入しにくい状況になったことは、事業化にとって大きな障害だったと思われます。
ただし、同社は設立から赤字決算が続いていたとされています。
そのため、経営悪化の原因をコロナ禍だけに求めることは適切ではありません。
コロナ禍以前から開発投資に対して十分な収益を確保できていなかったことが、事業継続を難しくした可能性があります。
銀行や経営コンサルの視点では、このようなスタートアップを評価する際、開発した製品の新規性だけではなく、売上の継続性、顧客獲得コスト、利益率、資金流出額を確認する必要があります。
特に外部出資によって事業を維持している場合、どの段階で営業キャッシュフローが黒字になるのかが重要です。
投資家から出資を受けられる間は事業を継続できますが、顧客から得られる売上によって固定費を賄えるようにならなければ、外部資金への依存が続きます。
また、今回の事例では、2019年11月期の年収入高約3000万円に対し、2025年11月期には約500万円まで減少しています。
収入が約83%減少している状況では、従来の開発・運営体制を維持することは難しかったと思われます。
スタートアップでは、成長を目指して投資を続けることが重要ですが、売上成長が見込めなくなった場合には、開発計画を縮小し、事業モデルを変更する判断も必要です。
同社の場合、開発投資と市場開拓が十分な収益につながらない状態が長期化し、資金繰りを維持できなくなった可能性があります。
今回の事例は、新しい技術を開発することよりも、その技術を顧客が継続的に購入する事業へ転換することの難しさを示しているのではないでしょうか。
4. こうすれば良かった可能性がある経営施策
4-1. 製品開発前に顧客の支払意思を確認する
スタートアップでは、新しい製品を開発する前に、顧客がその製品に対して実際に料金を支払うかを検証する必要があります。
- 導入候補施設へのヒアリング
- 有償実証実験
- 導入費用の許容額
- 期待される人件費削減効果
- 継続利用の見込み
- 既存サービスとの比較
- 導入決定者の確認
製品への評価が高くても、実際の契約につながらなければ売上は生まれません。
開発投資を拡大する前に、顧客の支払意思と事業化の可能性を確認することが重要だったと考えられます。
4-2. 「FITRIS」と「ARC Mirror」の採算を分けて管理する
同社は、アプリとミラー型デジタルデバイスという異なる製品を展開していました。
アプリ開発とハードウェア開発では、必要資金や販売方法が異なります。
- 製品別売上高
- 製品別開発費
- 保守・運用費
- 製造原価
- 販売管理費
- 顧客獲得費用
- 製品別営業利益
- 投資回収期間
両製品を同時に開発・販売することで資金と人材が分散していた可能性もあります。
限られた資金を、収益化の見込みが高い製品へ集中する必要があったのではないでしょうか。
4-3. ミラー型デバイスを月額利用型で提供する
ミラー型デバイスは、導入先にとって初期投資が負担になる場合があります。
そのため、機器販売だけでなく、月額利用型やリース型の提供方法も考えられます。
- 月額利用プラン
- 機器リース
- コンテンツ利用料
- 保守契約
- 導入施設数に応じた料金体系
- 短期間の試験導入
初期費用を抑えることで、導入を検討する施設の負担を軽減できる可能性があります。
ただし、月額利用型では提供会社側が機器取得費用を先行負担する場合があるため、資金繰りと投資回収期間の検証が必要です。
4-4. 法人向け健康経営サービスへ重点化する
「FITRIS」は、健康経営を推進する民間企業や自治体のイベントなどでも利用されていたとされています。
個人向けアプリ市場では、多数の利用者を獲得しても課金収入につながらない場合があります。
一方、法人向けでは、従業員の健康増進や運動促進を目的として、企業単位で契約する方法が考えられます。
- 企業向け年間契約
- 従業員向け運動プログラム
- 健康経営イベント
- オンライン運動企画
- 利用状況の集計・報告
- 自治体向け健康促進事業
単発イベントによる売上だけでなく、年間契約や継続利用料を確保することで、安定収入につなげる余地があったと思われます。
4-5. 既存のフィットネス事業者との提携を強化する
自社で新しいサービスを開発した場合、製品販売だけでなく、導入先の開拓にも多くの費用が必要になります。
そのため、既存のフィットネス事業者や健康関連サービス会社と提携する方法が考えられます。
- フィットネスチェーンとの共同販売
- 健康経営支援会社との提携
- 介護・高齢者施設向け販売代理店
- 既存施設へのOEM提供
- ライセンス提供
- 共同開発
自社で営業網を構築するよりも、既存事業者の顧客基盤を活用した方が、販売費用を抑えられる場合があります。
4-6. 開発費を段階的に投資する
同社は、開発に伴う先行投資負担が重くなっていたとされています。
スタートアップでは、製品の完成度を高めるために開発を続けることがあります。
しかし、顧客獲得が進まない段階で開発投資を拡大すると、資金流出が増加します。
- 最小限の機能での製品提供
- 有償顧客の獲得
- 顧客要望に基づく追加開発
- 段階的な予算承認
- 投資回収見込みの確認
- 収益化できない機能の開発停止
製品を完成させることよりも、顧客から料金を得られる最小限のサービスを早期に提供することが重要だったと考えられます。
4-7. 資金残高と資金流出額を月次で管理する
同社は、エンジェル投資家からの出資などで事業を維持していました。
スタートアップでは、黒字化前の資金管理が重要です。
特に、毎月どれだけ現金が減少しているかを把握し、資金が尽きるまでの期間を確認する必要があります。
- 月末現預金残高
- 月次資金流出額(バーンレート)
- 資金継続可能期間(ランウェイ)
- 開発費
- 人件費
- 継続売上高
- 新規契約件数
- 追加資金調達の必要時期
資金調達ができたことを安心材料とするのではなく、調達した資金で何を達成し、いつ収益化するかを明確にする必要があります。
4-8. 外部環境の変化に合わせて事業モデルを転換する
同社は、コロナ禍によってフィットネス施設や老人ホームへのサービス導入が難しくなったとされています。
顧客市場が急激に変化した場合には、従来の事業計画をそのまま維持することが適切とは限りません。
例えば、施設向けの設備販売が難しくなった場合、個人向けオンラインサービスや企業向け健康促進サービスへ重点を移す方法が考えられます。
ただし、事業モデルの変更にも追加開発や顧客獲得の費用が必要です。
そのため、新しい市場に需要があるかを検証したうえで、投資規模を限定して進める必要があります。
4-9. 技術や知的財産の事業承継を検討する
同社は、「FITRIS」や「ARC Mirror」という独自製品を開発していました。
会社全体として事業継続が難しくなっても、ソフトウェア、製品設計、コンテンツ、技術ノウハウなどに価値が残っている場合があります。
その場合、同業のフィットネス関連企業、健康サービス事業者、デジタル機器メーカーなどへの事業譲渡やライセンス提供を検討する方法があります。
- アプリの譲渡
- ソフトウェアのライセンス提供
- 製品設計・技術資料の承継
- コンテンツの利用許諾
- 既存顧客契約の引き継ぎ
- 共同開発先の探索
ただし、今回の資料には事業譲渡や知的財産の処分状況に関する記載はありません。
一般的な経営施策として、開発成果に価値が残っている段階で承継可能性を検討することは重要です。
5. 同業・中小企業への示唆
フィットネステックのような新しい分野では、技術開発の成果と事業としての収益性を分けて評価する必要があります。
新しい製品が注目されても、顧客が継続的に料金を支払わなければ、安定した事業にはなりません。
特にハードウェアを伴う製品では、開発費だけでなく、製造費、保守費、物流費、在庫負担なども発生します。
また、導入先が法人や施設の場合、顧客側の予算や設備投資判断によって販売時期が左右されます。
そのため、開発投資を拡大する前に、有償顧客の獲得と継続的な売上の見込みを確認する必要があります。
さらに、エンジェル投資家などから資金調達を行った場合でも、その資金は無制限ではありません。
調達した資金を何に使い、どの段階で売上や利益を増やすのかを明確にすることが重要です。
銀行や経営コンサルの視点では、スタートアップ企業の評価において、単なる売上高だけでなく、継続課金収入、顧客獲得単価、解約率、資金流出額、資金継続可能期間を確認する必要があります。
また、収益化の見込みが立たない場合には、開発範囲の縮小や販売先の見直し、事業譲渡なども検討する必要があります。
特に複数製品を開発している場合には、限られた資金を収益化の可能性が高い製品へ集中させることが重要です。
今回の事例は、スタートアップにとって、資金調達の成功よりも、調達した資金を使って継続的な収益を生み出せるかが重要であることを示しているのではないでしょうか。
6. 今回の教訓
スタートアップは、製品の注目度ではなく、顧客から得られる継続収益で事業を評価する必要がある
今回の教訓は、技術的に新しい製品を開発し、外部投資家から資金を調達できたとしても、事業として十分な収益を生み出せなければ、企業の継続は難しくなるという点です。
FunLifeは、2016年に設立され、運動とスマートフォンゲームを連動させた「FITRIS」や、インストラクターの動きを鏡面に映し出す「ARC Mirror」を展開していました。
これらの製品は、健康経営を推進する企業や自治体のイベント、フィットネス施設などへの利用が期待されていたとされています。
しかし、事業化から間もない段階でコロナ禍に直面し、フィットネスジムや老人ホームへのサービス導入が困難になっていました。
また、設立から赤字決算が続き、開発費の先行投資負担が重くなっていたとされています。
エンジェル投資家からの出資などで事業を維持していたものの、2019年11月期に約3000万円あった年収入高は、2025年11月期には約500万円まで減少しました。
負債は債権者約10名に対し約4200万円となり、2026年10月21日に破産手続き開始決定を受けています。
銀行や経営コンサルの視点では、今回の事例で重要なのは、製品そのものの先進性や注目度ではありません。
顧客がその製品に対して継続的に料金を支払い、開発費や運営費を回収できる収益構造が成立していたかという点です。
スタートアップは、初期段階で赤字となること自体が珍しいわけではありません。
しかし、赤字を継続するためには、将来の売上成長と資金調達の見通しが必要です。
売上が増えないまま開発費を支出し続ければ、調達した資金は減少し、追加出資の必要性が高まります。
同社にとっては、製品別採算を明確にしたうえで、有償顧客の獲得状況に合わせて開発投資を絞り込み、継続課金や法人向け年間契約など、安定した収益を生む事業モデルを構築することが重要だったのではないでしょうか。
また、収益化の見通しが立たない場合には、製品開発を継続するだけでなく、技術のライセンス提供や事業譲渡によって、開発成果を別の形で活用する選択肢も考えられます。
一言でまとめるなら、スタートアップは優れた技術や新しい製品を生み出すだけでは経営を維持できません。投資家から得た資金には限りがあり、最終的には顧客から得られる売上と利益によって事業を支える必要があります。製品開発の成功と事業化の成功を分けて考え、収益化の見通しに応じて投資と撤退を判断することが重要ではないでしょうか。