
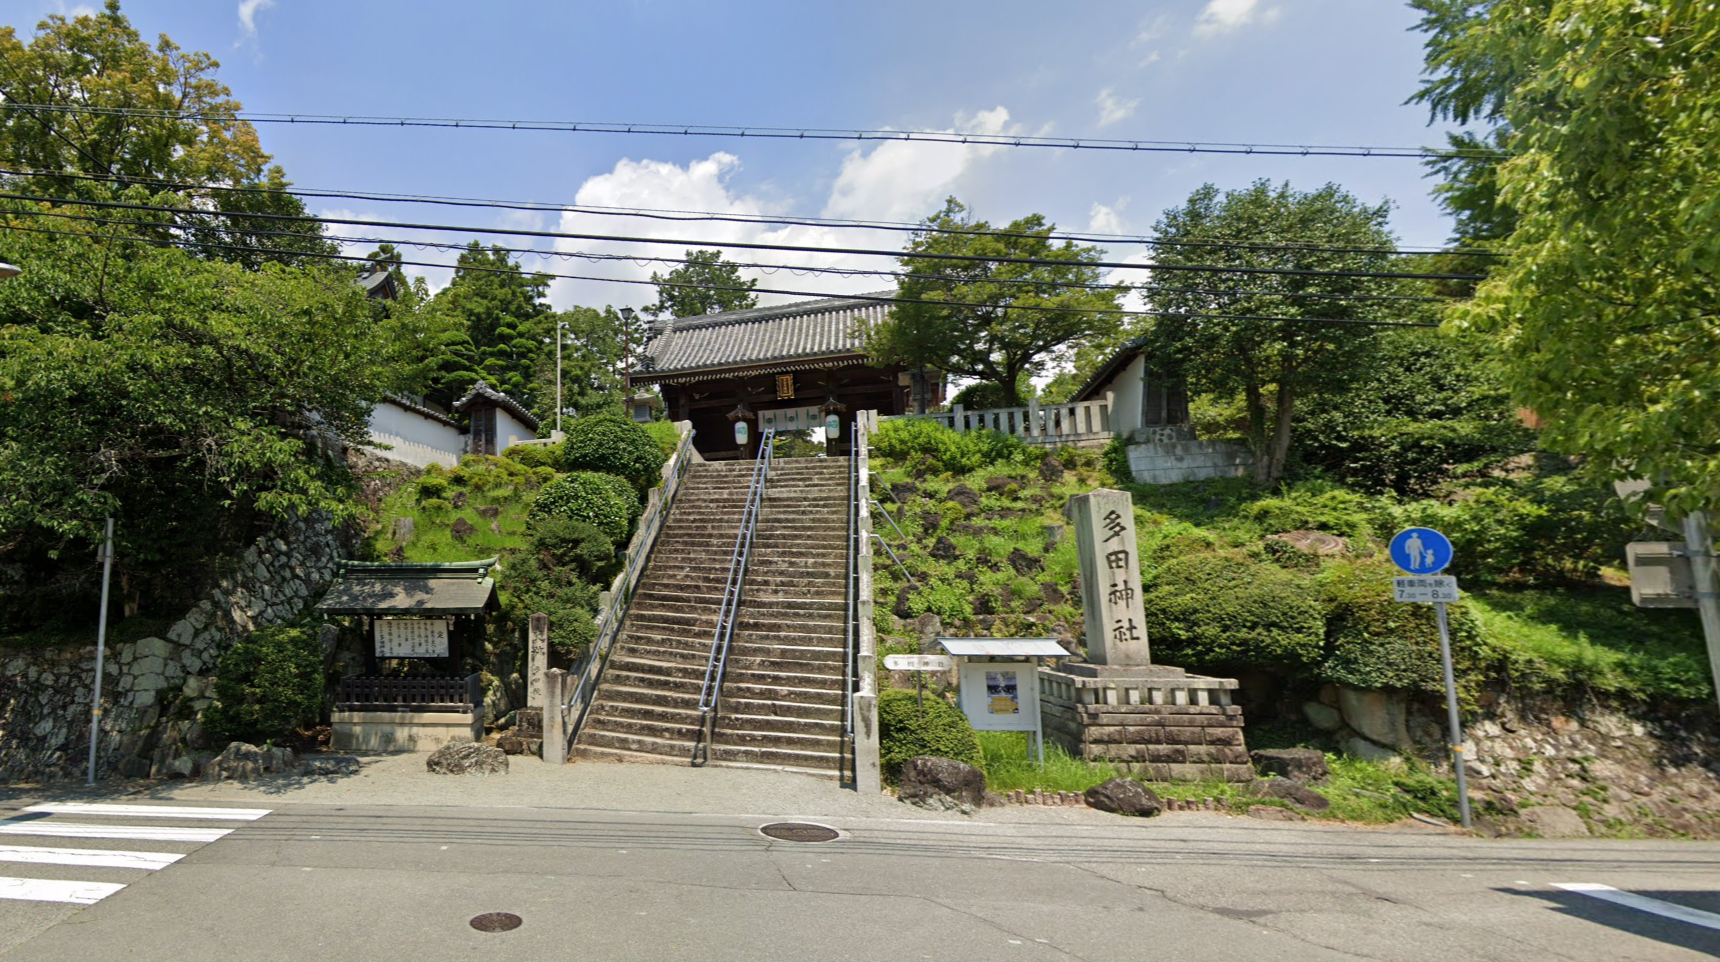
970年創建の歴史ある神社が民事再生を申請 宗教法人では異例の倒産事例
「兵庫」 宗教法人多田神社(基本財産の総額1200万円、川西市多田院多田所町1-1、代表役員代務者齋木竜也氏)は、8月24日までに神戸地裁へ民事再生法の適用を申請し、監督命令を受けた。
監督委員には、伊藤正治弁護士(伊藤法律事務所、神戸市中央区相生町4-2-28)が選任されている。
当法人は、天禄元年(970年)創建とされ、源満仲、源頼光、源頼信、源頼義、源義家の五公を奉斎する清和源氏の祖廟として高い知名度を有する。宝物殿には宝刀「鬼切丸」のほか多数の書画などが収納されており、有形文化財にも指定。家運隆昌・勝運・厄除の守護神として崇敬されていた。
しかし、2023年ごろから境内の不動産に対して根抵当権が相次いで設定されるなど金銭面のトラブルが表面化するなか、2024年2月に当時の宮司が死去。同年7月には宮司代務者が就任していたが、同年9月に担保不動産の競売開始決定に基づく差し押さえを受けていた。その後、神社側は異議申し立てを行うなど争う姿勢を見せていたが、交渉は長期化。早期解決のめどが立たず、裁判所の関与の下で再生を目指すこととなった。
負債は現在調査中。
なお、神社の倒産は、宗教法人伊勢山皇大神宮(TDB企業コード:200110803、2003年4月破産、神奈川県)、宗教法人東照宮(TDB企業コード:144006117、2012年4月破産、青森県)に次いで3件目で、近畿では初となる。
帝国DBより
1. 経営悪化の背景
本件のポイントは「参拝客減少」より不動産担保問題にある
今回の多田神社の民事再生について、まず注意したいのは、一般的な企業倒産のように「売上が減少し赤字になった結果、資金繰りが破綻した」と単純には整理できない点です。
公表されている情報を見る限り、経営悪化が表面化する大きな転機となったのは、2023年頃から境内不動産に対して根抵当権が相次いで設定されたことと思われます。
根抵当権は、一定の範囲内で継続的な借入などを担保する仕組みです。そのため、複数の根抵当権設定が行われていたのであれば、その時点ですでに何らかの資金需要が発生していた可能性があります。
もちろん、根抵当権の設定そのものが経営危機を意味するものではありません。しかし、その後に担保不動産の競売開始決定、差し押さえまで進んでいることを考えると、少なくとも債権者との間で正常な返済・解決ができない状況に至っていたと考えられます。
宮司の死去も再建交渉に影響した可能性
さらに2024年2月には当時の宮司が死去し、同年7月に宮司代務者が就任しています。
企業経営でも、金融機関や債権者との交渉途中に代表者が交代すると、これまでの経緯や契約関係、借入目的などを改めて整理しなければならなくなるケースがあります。
宗教法人では一般企業以上に代表者個人と法人運営との関係が深いことも考えられるため、経営・債務問題が発生している時期の代表者交代は、債権者との交渉をさらに複雑にした可能性があります。
2. 最大の問題は「何のための借入だったのか」
銀行・経営コンサルの立場では借入金の使途を確認したい
この事例で最も気になるのは、境内不動産を担保にして調達したとみられる資金が、何に使われたのかという点です。
借入には大きく分けて「将来の収益を増やすための資金」と「現在の不足資金を埋めるための資金」があります。
- 施設改修など将来の事業継続につながる設備資金
- 参拝客増加や地域活性化につながる投資資金
- 文化財や社殿を維持するための修繕資金
- 一時的な資金不足を補う運転資金
- 既存債務の返済を行うための借換資金
同じ1億円を借りる場合でも、その意味は大きく異なります。
例えば、将来年間2000万円のキャッシュフローを生み出す設備に1億円を投資するのであれば、返済計画を立てることができます。
一方、毎年発生する収支不足を借入金で補填している場合は、借入を行っても翌年には再び資金が不足します。
この状態でさらに不動産を担保に追加融資を受けると、いわゆる「赤字運転資金の借入依存」に陥ります。
今回の借入使途について詳細は公表されていませんが、再生可能性を判断するうえでは、ここが非常に重要になると思われます。
3. 基本財産1200万円だけでは実態を判断できない
歴史的資産と「換金可能な資産」はまったく別物
記事では基本財産の総額が1200万円とされています。
しかし、多田神社は長い歴史を持ち、境内や建物、文化財などさまざまな資産を保有しているとみられるため、「1200万円しか資産がない」という意味ではないと考えた方がよいでしょう。
一方で、宗教法人特有の難しさがあります。
歴史的価値が非常に高い土地や建物であっても、それを自由に売却して借入返済に充てられるとは限らないからです。
特に神社の場合、本殿、拝殿、境内、参道、宝物などは、法人の活動そのものを成立させるための重要資産です。
つまり、帳簿上あるいは評価上は多額の資産価値が存在していたとしても、
「返済原資として現金化できる資産がどれだけあるのか」
という視点では、まったく異なる評価になる可能性があります。
4. 銀行から見ると融資継続は難しくなる
担保があっても「返せるかどうか」が重要
銀行融資というと「価値のある土地を持っていれば借りられる」と考えられがちですが、現在の金融実務では基本的に返済原資が重要になります。
神社であれば、一般企業の売上高に相当するものとして、祈祷、授与品、御朱印、祭事、寄付、奉賛金などによる継続的な収入が考えられます。
そこから神職や職員の人件費、境内・建物の維持管理費、修繕費、光熱費などを差し引き、年間でいくらの資金が残るのかを見る必要があります。
仮に年間1000万円しか返済余力がない法人に対して、年間3000万円の元利返済を必要とする融資を行っても、長期的には返済できません。
その場合、追加融資を行って一時的に延命するよりも、債務そのものを圧縮しなければ経営再建できないことになります。
競売開始まで進むと通常のリスケだけでは解決が難しい
今回、担保不動産について競売開始決定に基づく差し押さえまで進んでいます。
この段階になると、通常の金融機関との返済条件変更、いわゆるリスケジュールだけで解決できる状況ではなくなっていた可能性があります。
債権者側としても、返済を待つより担保を処分した方が回収できると判断すれば、競売手続きを進めることになります。
一方、神社側から見れば、境内など事業継続に不可欠な不動産を失えば宗教活動そのものが困難になる可能性があります。
そこで今回、個別の債権者との交渉ではなく、裁判所の監督下で債務を整理する民事再生を選択したものと考えられます。
5. なぜ破産ではなく民事再生なのか
「神社そのものを残す」ことが最大の目的と思われる
今回の重要なポイントが、破産ではなく民事再生法の適用を申請していることです。
破産は原則として法人の資産を換価し、債権者へ配当したうえで法人を清算する手続きです。
これに対して民事再生は、債務を一定程度整理・圧縮しながら事業を継続し、将来生み出す資金から債権者へ弁済していくことを目的とします。
970年創建とされる多田神社は、単なる一宗教法人というだけでなく、清和源氏に関係する歴史的・文化的な存在でもあります。
そのため、法人を清算して資産を処分するよりも、宗教活動を継続しながら債務を整理する方が現実的と判断された可能性があります。
6. 再建できるかは「本業のキャッシュフロー」で決まる
知名度や資産価値だけでは再生できない
多田神社には約1000年の歴史と知名度があります。
しかし経営再建という観点では、歴史が長いことと返済能力があることは別問題です。
民事再生後に重要となるのは、
- 年間収入がどの程度あるのか
- 通常の宗教活動だけで収支黒字化できるのか
- 維持管理費や人件費をどこまで適正化できるのか
- 今後必要になる社殿・文化財の修繕費を確保できるのか
- 再生債務を何年間で返済できるのか
といった点です。
これは一般企業の再生とまったく同じです。
年間の事業キャッシュフローが1000万円であれば、再生債務の年間弁済額はそれ以下に設定しなければ資金繰りは再び悪化します。
反対に、再生計画によって債務負担を十分に圧縮し、本来の宗教活動から安定したキャッシュフローを確保できれば、再建できる可能性は十分あると思われます。
7. 経営コンサルの視点で考える再建策
第一に借入・担保関係を完全に整理する
まず必要なのは、すべての債権者、借入金、根抵当権、担保不動産の関係を整理することだと考えます。
特に、
- 債権者は誰なのか
- 現在の債務総額はいくらなのか
- 借入金の資金使途は何だったのか
- 各不動産にどの担保が設定されているのか
- 担保評価額はいくらなのか
- 年間の正常収支はいくらなのか
を明確にする必要があります。
第二に宗教活動単体で黒字になる体制を作る
再生計画で借金を減らしても、毎年の運営収支が赤字であれば再び資金不足になります。
そのため、通常の宗教活動によって最低限の維持管理費、人件費、修繕積立、再生債務の返済を賄える構造へ変える必要があります。
企業再生でいうところの「本業黒字化」です。
第三に歴史的価値を持続的な収益につなげる
多田神社には清和源氏発祥という非常に強い歴史的なブランドがあります。
こうした資産を過度な商業化につなげることは慎重であるべきですが、宗教法人としての本来の活動を守りながら、参拝、文化、地域観光などとの連携を強化する余地はあると思われます。
例えば、地域イベント、歴史文化事業、奉賛制度、文化財保全への寄付など、借入に依存しない資金調達方法を強化することも再建策の一つになるでしょう。
重要なのは、土地を担保にして資金を調達するモデルから、
「神社そのものが毎年生み出すキャッシュフローで運営するモデル」
へ戻すことだと考えます。
8. 今回事例から経営者が学ぶべきこと
資産を持っている会社ほど借入には注意が必要
今回の事例は宗教法人ですが、中小企業経営にも共通する教訓があります。
不動産を持つ企業では、資金繰りが悪化した際に不動産担保融資によって比較的まとまった資金を調達できる場合があります。
そのため、本業の赤字が続いていても借入によって数年間経営を継続できてしまうことがあります。
しかし、それは業績が改善したわけではありません。
赤字を借金で補填しているだけであれば、最終的には、
赤字 → 借入 → 担保追加 → 追加借入困難 → 返済遅延 → 担保処分
という流れに陥る可能性があります。
土地や建物という資産を持つ法人ほど、「まだ借りられるから大丈夫」と考えるのではなく、その借入金を何年で、何の収入から返済するのかを考える必要があります。
9. 今後の注目点
現時点では負債総額が調査中であり、借入金の内容や債権者構成なども明らかになっていません。
そのため、多田神社がなぜ資金難に陥ったのかについて、現段階で断定することはできません。
今後、再生手続きの中で債務総額、主要債権者、担保関係、再生計画などが明らかになれば、今回の問題が一時的な債務トラブルだったのか、それとも恒常的な収支不足を背景としたものだったのかが見えてくると思われます。
特に注目したいのは、
- 最終的な負債総額
- 境内不動産に設定された担保の内容
- 主要債権者の構成
- 債権カット率
- 返済期間と年間弁済額
- スポンサー支援の有無
- 神社運営を継続した場合の年間キャッシュフロー
です。
約1000年の歴史を持つ神社であっても、現代の法人として活動する以上、資金繰りと債務管理から逃れることはできません。
今回の多田神社の民事再生は、「価値ある資産を保有していること」と「資金繰りが健全であること」はまったく別であるという、経営における基本原則を改めて示した事例だと考えます。